Ministerstvo financií SR vydalo nové vzory daňového priznania k dani z príjmov právnickej osoby (DPPO) a daňového priznania k dani z príjmov fyzickej osoby – typ B (DPFO B). Použijú sa pri podávaní priznaní za zdaňovacie obdobie 2026, teda v roku 2027. Vzor daňového priznania fyzickej osoby – typ A z roku 2025 zostáva v platnosti, daňovníkom s príjmami zo závislej činnosti sa tlačivo nemení. Viaceré novinky si vyžadujú podklady, ktoré je lepšie mať pripravené skôr, než sa začne vypĺňať formulár. Prinášame prehľad najdôležitejších zmien.
Daňové priznanie právnickej osoby (DPPO)
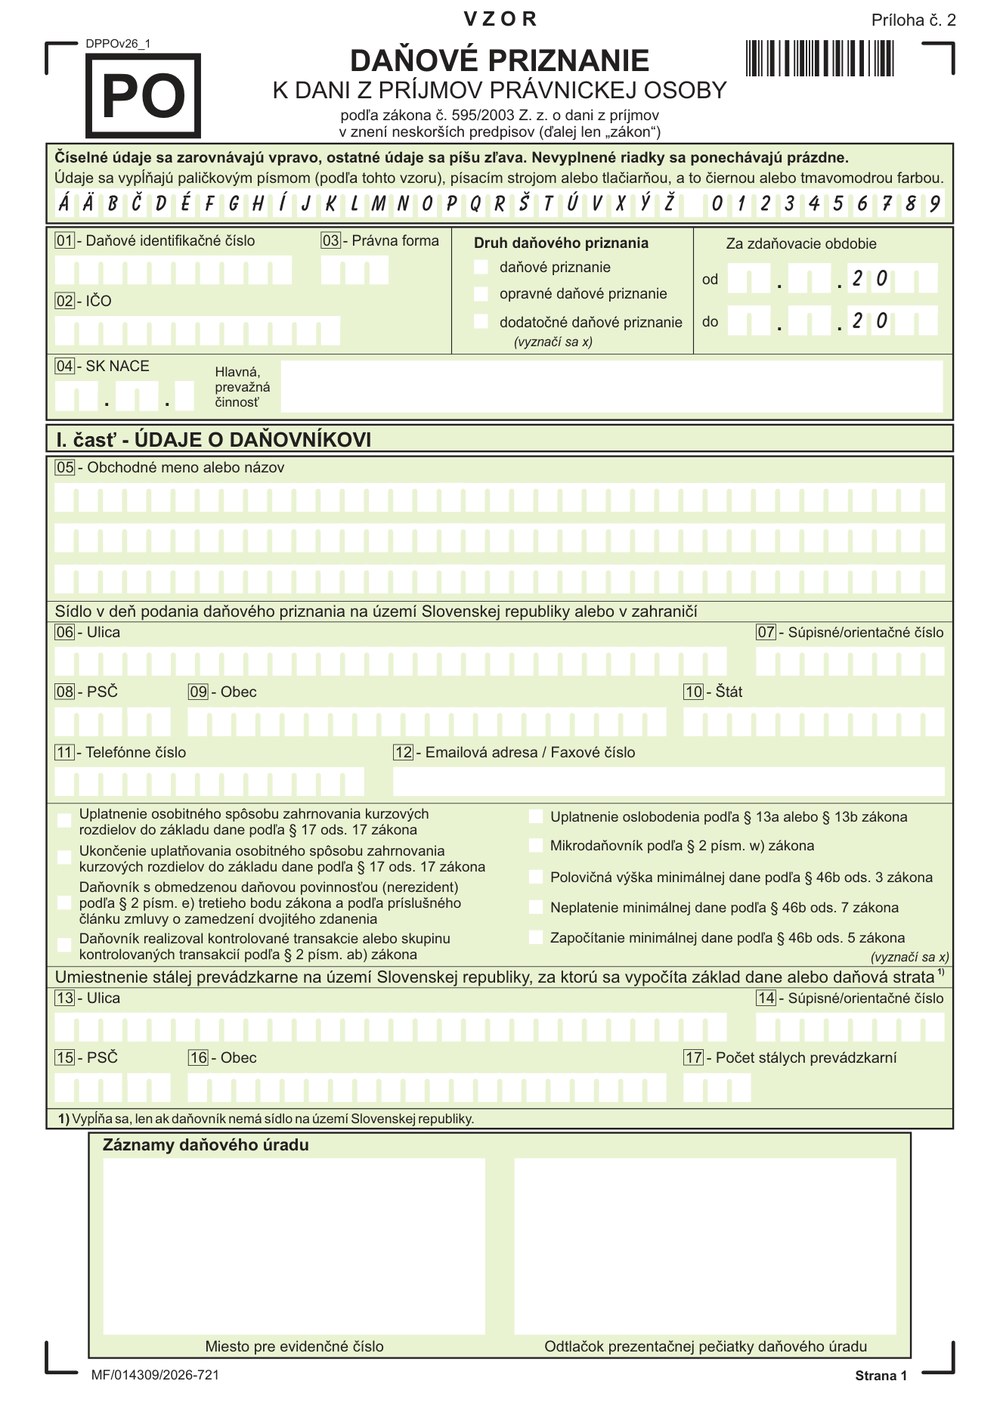
Daňové priznanie k dani z príjmov právnickej osoby (DPPO)
Vzor pre zdaňovacie obdobie 2026 · PDF, 21 strán
Stiahnuť PDFTlačivo má 21 strán a viaceré časti sa presúvajú alebo menia. Najviac zásahov je pri kontrolovaných transakciách, vo výpočte zdaniteľných príjmov a v podpore športu.
Kontrolované transakcie a pôžičky v skupine
Namiesto všeobecného údaja o prepojení so závislými osobami bude firma na prvej strane daňového priznania priamo deklarovať, že realizovala kontrolované transakcie podľa § 2 písm. ab) zákona č. 595/2003 Z. z. o dani z príjmov. Prepracovaná tabuľka I vyžaduje pri každej transakcii jej vplyv na základ dane, údaj o agregácii a o prepojení. Ak sa kontrolované transakcie realizovali pod hranicou podľa § 17 ods. 5 písm. a) zákona o dani z príjmov, osobitne sa vyznačí políčko pod tabuľkou I. Novou časťou je samostatný prehľad úverov a pôžičiek so závislými osobami s najvyššou sumou počas roka a so zostatkom ku koncu roka.
V praxi to znamená, že evidenciu transakcií v skupine treba mať uzavretú skôr, než sa priznanie začne vypĺňať. Vplyv na základ dane sa uvádza pri každej transakcii samostatne, takže na jeden súhrnný údaj z hlavičky sa už spoliehať nedá.
Výpočet zdaniteľných príjmov v daňovom priznaní
Daňové priznanie dopĺňa nová tabuľka L, v ktorej sa krok za krokom vypočíta úhrn zdaniteľných príjmov od zaúčtovaných výnosov cez jednotlivé úpravy až po výslednú sumu. Na tento údaj nadväzuje uplatnená sadzba dane aj výška minimálnej dane. Každú úpravu bude treba konkrétne pomenovať a priradiť k riadku priznania, z ktorého vychádza.
Tabuľka L je preto mostom medzi výsledkom hospodárenia a základom dane. Ak firma nevie úpravu doložiť v účtovníctve, nebude ju vedieť obhájiť ani v priznaní.
Podpora športu
Do formulára pribudol samostatný riadok pre výdavky na podporu športu, v ktorom sa k základu dane tieto výdavky pripočítavajú v dvoch situáciách:
- Výdavky na podporu športu, ktoré boli zaplatené v zdaňovacom období, ale spoločnosť vykazuje daňovú stratu.
- Výdavky na podporu športu, ktoré neboli zaplatené do konca zdaňovacieho obdobia, a preto nie sú daňovým výdavkom.
Kto si uplatňuje odpočet výdavkov na podporu športu podľa § 30ca zákona o dani z príjmov, uvedie v prílohe aj identifikáciu športovej organizácie (IČO, názov, sídlo) a dátum začiatku podpory. Tieto údaje je rozumnejšie zbierať priebežne počas roka, nie dodatočne z účtovníctva.
Ďalšie zmeny
- samostatný riadok pre úpravu základu dane alebo daňovej straty podľa § 17k zákona o dani z príjmov: obmedzenie daňovej uznateľnosti čistých úrokových nákladov nad 3 mil. EUR na 30 % daňovej EBITDA (doteraz boli súčasťou neuznaných výdavkov v riadku 130),
- nový osobitný základ dane podľa § 51eb zákona o dani z príjmov k poplatkom za platby kartou v prospech hráčskeho účtu,
- zjednodušená časť o minimálnej dani,
- prečíslovanie riadkov a posun číslovania jednotlivých častí.
Daňové priznanie fyzickej osoby – typ B (DPFO B)
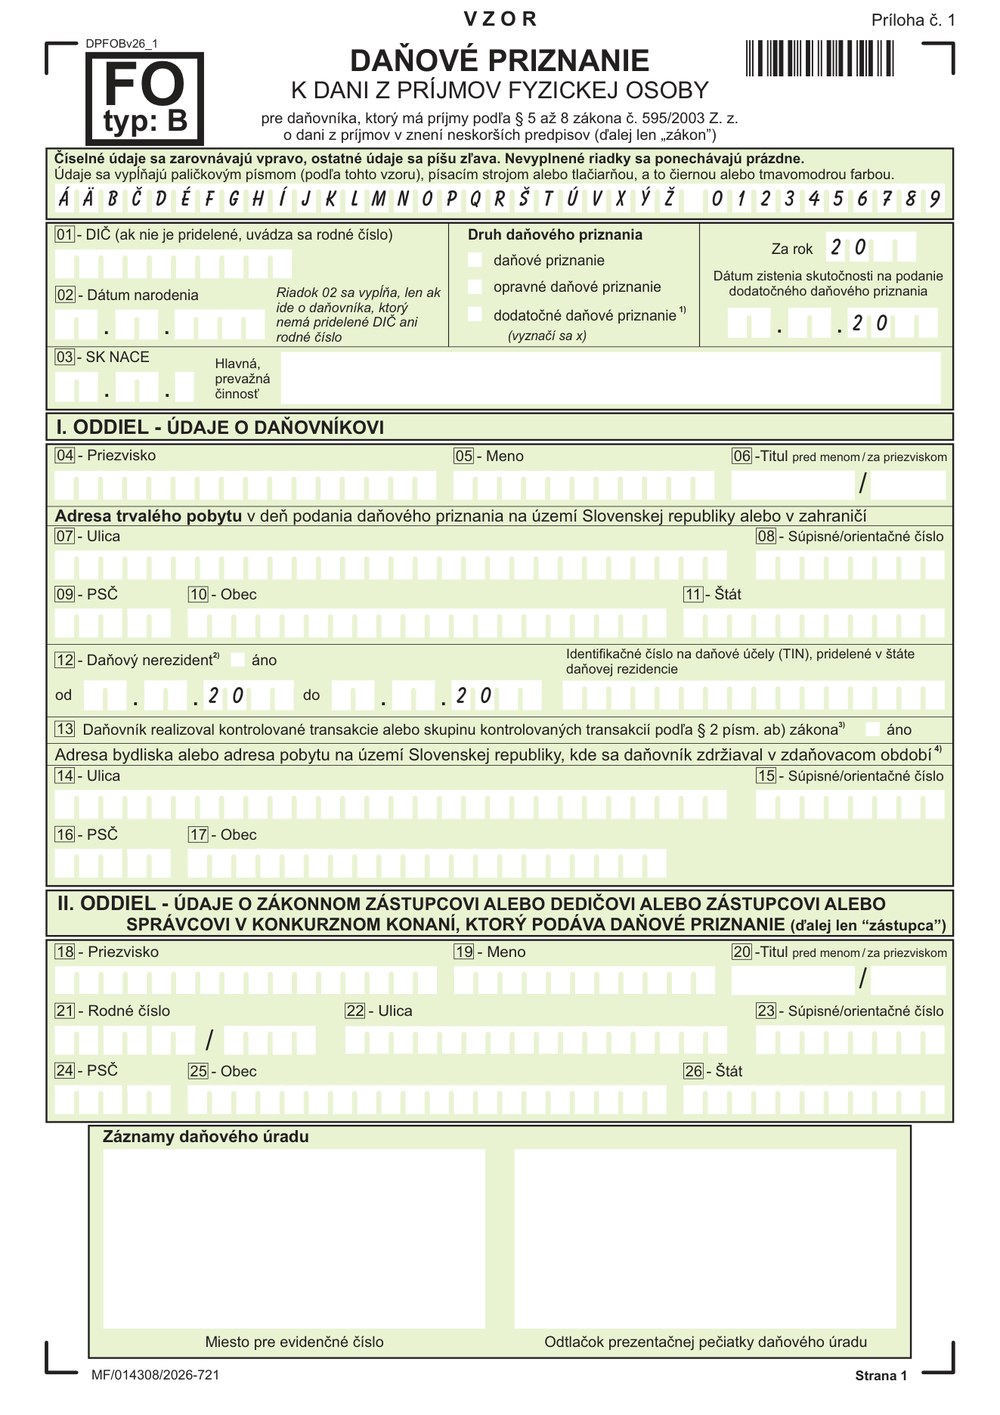
Daňové priznanie k dani z príjmov fyzickej osoby – typ B (DPFO B)
Vzor pre zdaňovacie obdobie 2026 · PDF, 20 strán
Stiahnuť PDFTlačivo má 20 strán. Zmeny sa dotýkajú kontrolovaných transakcií, daňovníkov z tretích krajín a podpory športu.
Kontrolované transakcie
Rovnako aj fyzická osoba bude v daňovom priznaní namiesto údaja o prepojení deklarovať, že realizovala kontrolované transakcie podľa § 2 písm. ab) zákona o dani z príjmov.
Príslušníci tretích krajín
Štátni príslušníci tretích krajín, ktorí žiadajú o obnovenie prechodného pobytu, uvedú v novom riadku pod tabuľkou č. 1 výšku zdaniteľných príjmov z podnikania podľa § 6 ods. 1 zákona o dani z príjmov. Riadok vypĺňajú aj vtedy, ak vedú podvojné účtovníctvo.
Podpora športu
Pri odpočte výdavkov na podporu športu sa v prílohe č. 1c po novom uvádza identifikácia športovej organizácie a dátum začiatku podpory. Príjmy zo zmluvy o sponzorstve v športe sa v tabuľke č. 3 pre ostatné príjmy uvádzajú nielen pri športovcoch, ale aj pri športových odborníkoch.
Ďalšie zmeny
- štát daňovej rezidencie (r. 145) vypĺňajú len nerezidenti,
- do počtu príloh sa započítavajú len prílohy, ktoré sú skutočne vyplnené.
Čo si pripraviť pred vyplnením
Obe tlačivá sa vypĺňajú raz ročne, no podklady k nim vznikajú celý rok. Ak ich firma nemá pohromade, vypĺňanie sa natiahne do niekoľkých týždňov. Oplatí sa preto prejsť si zoznam ešte pred podaním:
- prehľad kontrolovaných transakcií so závislými osobami vrátane vplyvu na základ dane, agregácie a prepojenia,
- prehľad úverov a pôžičiek so závislými osobami s najvyššou sumou počas roka a so zostatkom ku koncu roka,
- výpočet čistých úrokových nákladov, ak presiahnu 3 mil. EUR,
- identifikácia športových organizácií, ktoré firma podporila (IČO, názov, sídlo), a dátum začiatku podpory,
- doklady k poplatkom za platby kartou v prospech hráčskeho účtu,
- pri daňovníkoch z tretích krajín výška zdaniteľných príjmov z podnikania podľa § 6 ods. 1 zákona o dani z príjmov.
Obe tlačivá si môžete stiahnuť v pôvodnom PDF priamo v článku. Pri vypĺňaní si skontrolujte, že používate vzor pre zdaňovacie obdobie 2026 a nie starší. Ak si nie ste istí, ktorá zmena sa týka práve vašej situácie, prejdeme to s vami ešte pred podaním priznania.
Obsah tohto článku má výhradne informatívny charakter a v žiadnom prípade nenahrádza odborné právne, daňové či účtovné poradenstvo. Spoločnosť Dravecký & Partner nenesie zodpovednosť za žiadne rozhodnutia prijaté na základe tu uvedených informácií, ani za prípadnú škodu, ktorá by takýmto konaním mohla vzniknúť. Pred aplikáciou akýchkoľvek informácií vo vašej konkrétnej situácii dôrazne odporúčame konzultáciu s kvalifikovaným odborníkom.
Buďte prví, kto sa dozvie o najnovších informáciách zo sveta daní, účtovníctva a auditu.