Міністерство фінансів Словацької Республіки видало нові зразки декларації з податку на прибуток юридичних осіб (DPPO) та декларації з податку на доходи фізичних осіб – тип B (DPFO B). Вони застосовуватимуться під час подання декларацій за податковий період 2026 року, тобто у 2027 році. Зразок декларації з податку на доходи фізичних осіб – тип A з 2025 року залишається чинним, для платників податків із доходами від трудової діяльності бланк не змінюється. Багато нововведень вимагають документів, які краще мати напоготові ще до того, як почне заповнюватися бланк. Пропонуємо огляд найважливіших змін.
Декларація з податку на прибуток юридичних осіб (DPPO)
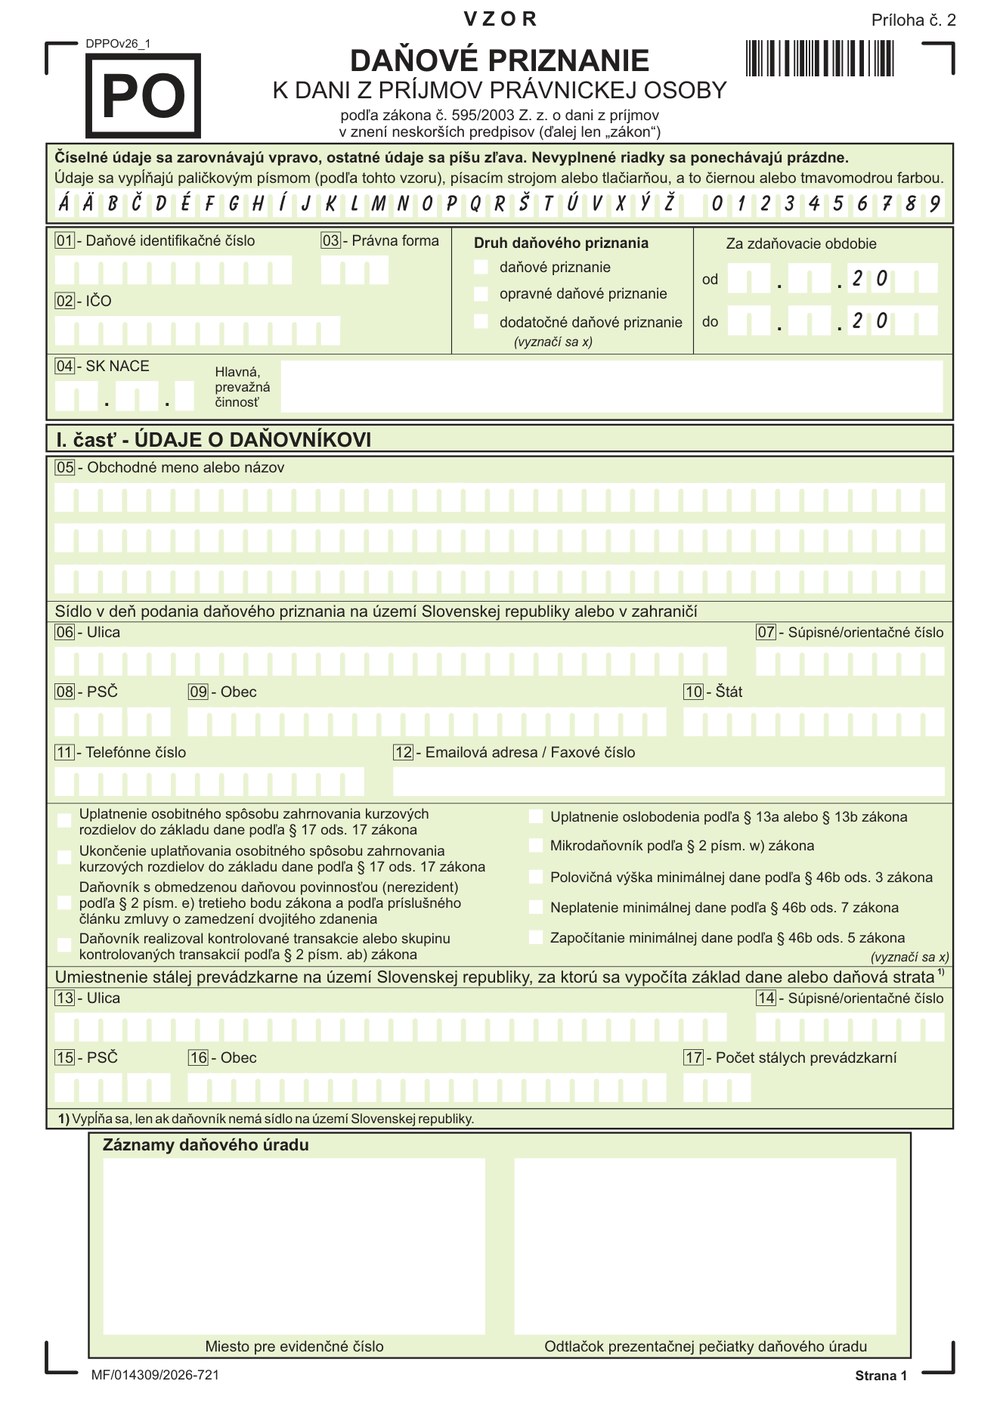
Декларація з податку на прибуток юридичних осіб (DPPO)
Зразок для податкового періоду 2026 · PDF, 21 сторінка
Завантажити PDFБланк має 21 сторінку, і багато його частин переміщуються або змінюються. Найбільше змін стосується контрольованих операцій, розрахунку оподатковуваних доходів та підтримки спорту.
Контрольовані операції та позики в групі
Замість загальних даних про зв’язок із пов’язаними особами компанія на першій сторінці податкової декларації безпосередньо декларуватиме, що здійснювала контрольовані операції згідно зі ст. 2 п. ab) Закону № 595/2003 Зб. про податок на доходи. Оновлена таблиця I вимагає для кожної операції зазначення її впливу на базу оподаткування, даних про агрегацію та про зв’язок. Якщо контрольовані операції здійснювалися нижче межі згідно зі ст. 17 ч. 5 п. a) Закону про податок на доходи, окремо відмічається поле під таблицею I. Новою частиною є окремий огляд кредитів і позик із пов’язаними особами з найвищою сумою протягом року та із залишком на кінець року.
На практиці це означає, що облік операцій у групі необхідно завершити до того, як почне заповнюватися декларація. Вплив на базу оподаткування зазначається для кожної операції окремо, тому покладатися на один загальний показник із заголовка більше не можна.
Розрахунок оподатковуваних доходів у податковій декларації
Податкову декларацію доповнює нова таблиця L, у якій крок за кроком розраховується загальна сума оподатковуваних доходів від відображених у бухгалтерському обліку доходів через окремі коригування аж до підсумкової суми. До цього показника прив’язана як застосована ставка податку, так і розмір мінімального податку. Кожне коригування потрібно буде конкретно назвати та зіставити з рядком декларації, з якого воно випливає.
Тому таблиця L є мостом між фінансовим результатом і базою оподаткування. Якщо компанія не може підтвердити коригування даними бухгалтерського обліку, вона не зможе захистити його і в декларації.
Підтримка спорту
До бланка додано окремий рядок для витрат на підтримку спорту, в якому до бази оподаткування ці витрати додаються у двох ситуаціях:
- Витрати на підтримку спорту, які були сплачені в податковому періоді, але компанія декларує податковий збиток.
- Витрати на підтримку спорту, які не були сплачені до кінця податкового періоду і тому не є податковими витратами.
Хто застосовує вирахування витрат на підтримку спорту згідно зі ст. 30ca Закону про податок на доходи, зазначає в додатку також ідентифікаційні дані спортивної організації (IČO, назва, місцезнаходження) та дату початку підтримки. Ці дані доцільніше збирати регулярно протягом року, а не шукати згодом у бухгалтерському обліку.
Інші зміни
- окремий рядок для коригування бази оподаткування або податкового збитку згідно зі ст. 17k Закону про податок на доходи: обмеження податкової враховуваності чистих процентних витрат понад 3 млн EUR до 30 % податкової EBITDA (раніше вони були частиною невизнаних витрат у рядку 130),
- нова окрема база оподаткування згідно зі ст. 51eb Закону про податок на доходи щодо комісій за карткові платежі на користь гравецького рахунку,
- спрощена частина щодо мінімального податку,
- зміна нумерації рядків та зсув нумерації окремих частин.
Декларація з податку на доходи фізичних осіб – тип B (DPFO B)
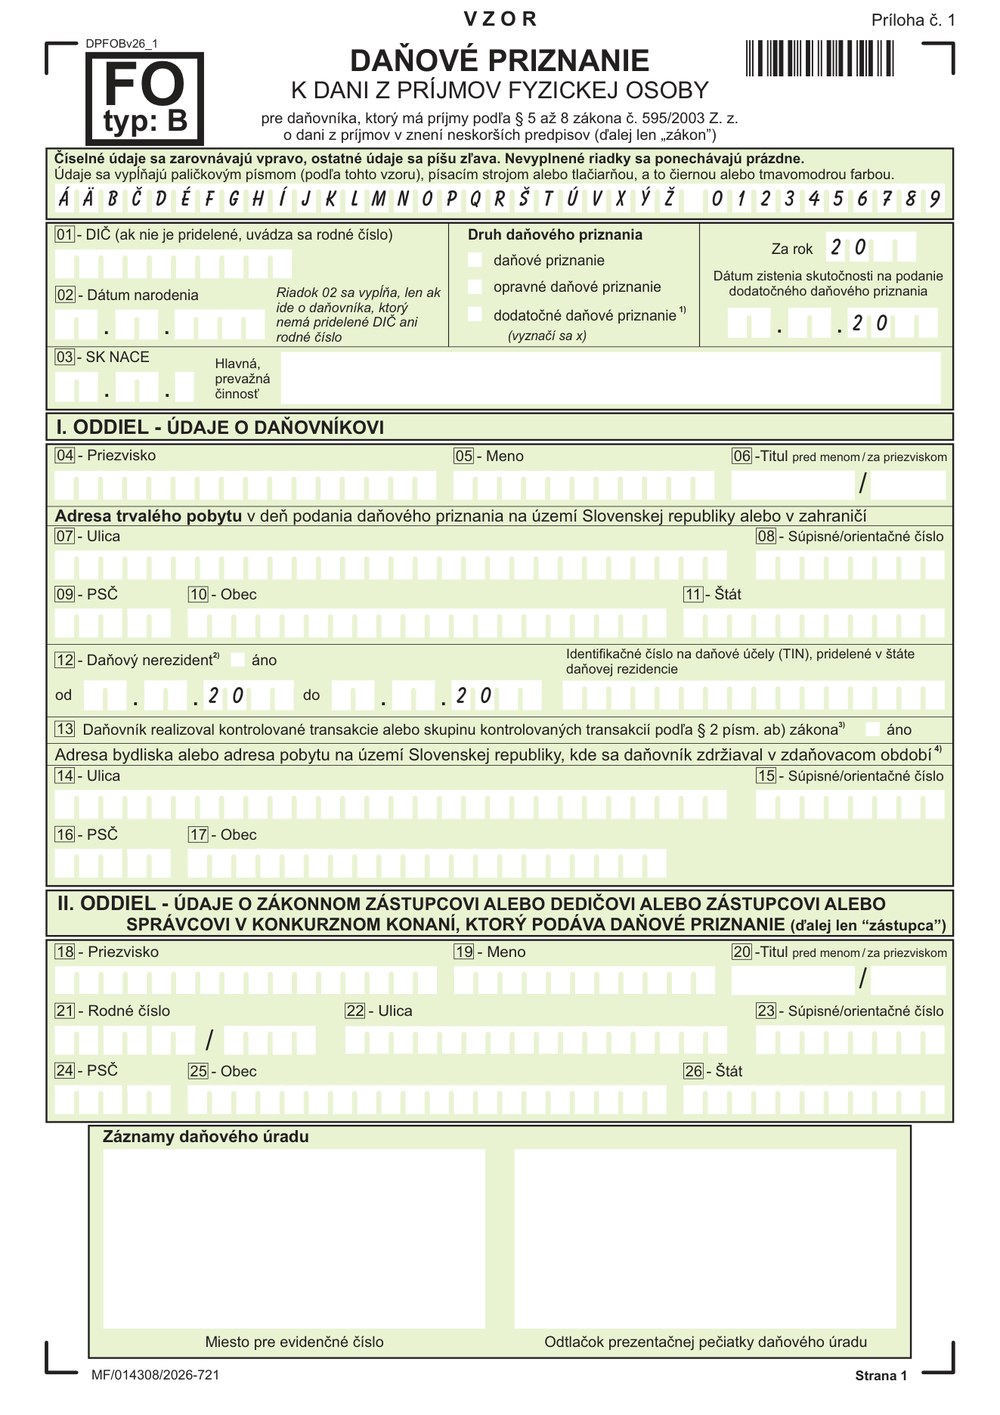
Декларація з податку на доходи фізичних осіб – тип B (DPFO B)
Зразок для податкового періоду 2026 · PDF, 20 сторінок
Завантажити PDFБланк має 20 сторінок. Зміни стосуються контрольованих операцій, платників податків із третіх країн та підтримки спорту.
Контрольовані операції
Так само і фізична особа в податковій декларації замість даних про зв’язок декларуватиме, що здійснювала контрольовані операції згідно зі ст. 2 п. ab) Закону про податок на доходи.
Громадяни третіх країн
Громадяни третіх країн, які подають заяву на продовження тимчасового проживання, зазначають у новому рядку під таблицею № 1 суму оподатковуваних доходів від підприємницької діяльності згідно зі ст. 6 ч. 1 Закону про податок на доходи. Рядок заповнюється і в тому разі, якщо вони ведуть подвійний бухгалтерський облік.
Підтримка спорту
При вирахуванні витрат на підтримку спорту в додатку № 1c тепер зазначається ідентифікація спортивної організації та дата початку підтримки. Доходи від договору про спортивне спонсорство в таблиці № 3 для інших доходів зазначаються не лише щодо спортсменів, а й щодо спортивних фахівців.
Інші зміни
- державу податкового резидентства (р. 145) заповнюють лише нерезиденти,
- до кількості додатків зараховуються лише ті додатки, які дійсно заповнені.
Що підготувати перед заповненням
Обидва словацькі бланки заповнюються раз на рік, але документи для них формуються протягом усього року. Якщо компанія не має їх зібраними разом, процес заповнення може затягнутися на кілька тижнів. Тому варто ознайомитися зі списком ще до подання:
- огляд контрольованих операцій із пов’язаними особами, включно з впливом на базу оподаткування, агрегацією та зв’язком,
- огляд кредитів і позик із пов’язаними особами з найвищою сумою протягом року та із залишком на кінець року,
- розрахунок чистих процентних витрат, якщо вони перевищують 3 млн EUR,
- ідентифікація спортивних організацій, які підтримала компанія (IČO, назва, місцезнаходження), та дата початку підтримки,
- документи щодо комісій за карткові платежі на користь гравецького рахунку,
- для платників податків із третіх країн сума оподатковуваних доходів від підприємницької діяльності згідно зі ст. 6 ч. 1 Закону про податок на доходи.
Обидва бланки можна завантажити в оригінальному PDF безпосередньо у статті. Під час заповнення переконайтеся, що використовуєте зразок для податкового періоду 2026, а не старіший. Якщо ви не впевнені, яка саме зміна стосується вашої ситуації, ми обговоримо це з вами ще до подання декларації.
Зміст цієї статті має виключно інформаційний характер і в жодному разі не замінює професійну юридичну, податкову чи бухгалтерську консультацію. Компанія Dravecký & Partner не несе відповідальності за будь-які рішення, прийняті на основі наведеної тут інформації, ані за можливу шкоду, яка могла б виникнути внаслідок таких дій. Перед застосуванням будь-якої інформації у вашій конкретній ситуації ми наполегливо рекомендуємо проконсультуватися з кваліфікованим фахівцем.
Дізнавайтеся першими про найсвіжішу інформацію зі світу податків, бухгалтерського обліку та аудиту.